


償却資産について
償却資産について
1.償却資産とは
法人や個人が、工場や商店、農業の経営、駐車場やアパートの貸付け、太陽光発電などの事業のために用いる構築物・機械・器具・備品等で、次のいずれにも該当する資産をいいます。(地方税法第341条第4号)
償却資産に該当する資産
- 事業の用に供することができる資産(土地及び家屋を除きます。)
- 有形減価償却資産
- 減価償却額又は減価償却費が法人税法又は所得税法の規定による所得の計算(以下、「税務会計」という。)上、損金又は必要な経費に算入される資産(事業用の簿外資産、償却済資産等含む。)
- 自動車税(種別割)、軽自動車税(種別割)の課税対象となる資産以外のもの
- 償却資産における少額資産以外のもの
2.申告が必要な方
賦課期日(1月1日)において、償却資産(事業用資産)を所有されている法人及び個人です。なお、次の方々も所有者として、申告が必要になります。
- 償却資産を他に賃貸している方
- 割賦販売の場合等、所有権が売り主に留保されている償却資産は、原則として買い主の方
- 信託会社から譲渡を条件に賃借されている償却資産は、借受人の方
- 償却資産の所有者がわからない場合は、使用されている方
- 償却資産を共有でお持ちの方(各々の持分に応じて個々に申告されるのではなく、共有者全員が連名で申告していただくことになります。)
※以前に申告をしている方には、12月上旬から下旬にかけて申告書を送付いたします。
3.申告対象となる資産・対象外となる資産
(1)償却資産の具体例
| 種別 | 名称 | 具体例 |
| 1 | 構築物 | 舗装路面、岸壁、橋、ビニールハウス サイロ、門扉・塀、緑化施設、庭園、屋外給排水管、街灯、広告塔、独立煙突等、可動間仕切り、受変電設備、中央監視制御装置、予備電源設備、LAN配線、貸借人による内装工事等 |
| 2 | 機械及び装置 | 顧客のための厨房、洗濯設備、機械式駐車場設備、印刷設備、各種製造設備等の機械及び装置、クレーン等建設機械、太陽光発電設備等 |
| 3 | 船舶 | 釣り舟、漁船、モーターボート、ヨット、ボート、遊覧船等 |
| 4 | 航空機 | 飛行機、ヘリコプター、グライダー等(主たる定置場所が木城町内にあるもの。) |
| 5 | 車両及び運搬具 | 大型特殊自動車(分類記号が「0、00~09、000~099、00A~09Z、0A0~0Z9、0AA~0ZZ(大型特殊自動車のうち、建設機械に該当するもの)」「9、90~99、900~999、90A~99Z、9A0~9Z9、9AA~9ZZ(大型特殊自動車のうち、建設機械以外のもの)」の車両)、構内運搬車、貨車、客車、フォークリフト、ホイールクレーン、ショベルローダ等 |
| 6 | 工具、器具、備品 | 電話機(交換機含む)、防犯カメラ、陳列ケース、看板、理美容機器、パソコン、複写機、印刷機、ルームエアコン、自動販売機、レジスター、机、椅子、ボンベ、物置、各種工具等 |
(2)業種別の主な償却資産
|
各業種共通のもの |
駐車場設備、受変電設備、自家発電設備、蓄電池設備、舗装路面、庭園、門、塀、外溝、外灯、ネオンサイン、広告塔、中央監視装置、看板、簡易間仕切、応接セット、ロッカー、キャビネット、エアコン、パソコン、コピー機、レジスター、金庫等 |
|
小売店 |
商品陳列ケース、陳列棚、陳列台、自動販売機、冷蔵庫、冷凍庫、日よけ等 |
|
飲食店 |
接客用家具・備品、自動販売機、厨房設備、カラオケセット、テレビ、放送設備、冷蔵庫、冷凍庫、日よけ、室内装飾品等 |
|
理容業、美容業 |
パーマ器、消毒殺菌器、サインポール、理・美容椅子、洗面設備、タオル蒸器、テレビ等 |
|
クリーニング業 |
洗濯機、脱水機、乾燥機、プレス機、ビニール包装設備、給排水設備等 |
|
製パン業、製菓業 |
窯、オーブン、スライサー、あん練機、ミキサー、厨房設備、ビニール包装機等 |
|
医院、歯科医院 |
各種医療機器(ベッド、手術台、X線装置、分娩台、心電計、電気血圧計、保育器、脳波測定器、CT装置、MRI装置、各種検査機器)、各種事務機器、待合室用いす等 |
|
駐車場事業 |
柵、照明等の電気設備、駐車装置(機械設備、ターンテーブル)、駐車場料金精算機、白線等 |
|
工場 |
旋盤、ボール盤、プレス機、金型、洗浄給水設備、構内舗装、溶接機、貯水設備、福利厚生設備等 |
|
バー、喫茶・軽食 |
厨房設備、冷蔵庫、自動食器洗浄器、製氷器、エレクトーン等の楽器、ミラーボール、放送設備等 |
|
印刷業 |
各種印刷機、活字盤鋳造機、裁断機等 |
|
建設業 |
ブロックゲージ、ポンプ、ポータブル発電機、ブルドーザー、パワーショベル、コンクリートカッター、ミキサー等 |
|
自動車整備業 ガソリン販売業 |
プレス、スチームクリーナー、オートリフト、テスター、オイルチェンジャー、充電器、洗車機、コンプレッサー、卓上ボール盤、ジャッキ、溶接機、地下槽、ガソリン計量器、地下タンク、照明設備、自動販売機、独立キャノピー等 |
|
木工業 |
帯鋸、糸鋸、丸鋸機、木工スライス盤、カンナ機、研磨盤等 |
|
鉄工業 |
旋盤、ボール盤、スライス盤、研削盤、鋸盤、プレス機、剪断機、溶接機、グラインダー等 |
|
ホテル、旅館 |
ルームインジケータ設備、調光設備、放送設備、洗濯設備、厨房設備、カラオケセット、カーテン、テレビ、ベッド、冷蔵庫、ボイラー等 |
|
食肉販売業 |
冷凍・冷蔵設備、冷凍・冷蔵ケース、肉切機、ミンチ機等 |
|
カラオケボックス |
カラオケ設備、接客用家具、照明設備等 |
|
農業 |
ビニールハウス、農耕用車輌(小型特殊自動車を除く)、温室管理装置や乾燥機など農業用機械設備、農業用器具等 |
(3)申告対象に含まれる特例・特殊な資産
【償却資産における少額資産とならない資産について】※償却資産の申告が必要
・租税特別措置法の規定により、中小企業の特例を適用して損金算入した資産
・少額であっても個別に減価償却することを選択した資産
【貸付けの用に供した資産(リース会社等を除く)】の取扱いについて
令和4年度の税制改正において、令和4年4月1日以後に取得した「貸付けの用に供した資産(リース会社などの主要な事業として行われるものを除く。)」が、国税における一時損金算入及び一括償却資産の対象から除外されたため、固定資産税の償却資産も申告対象となりました。
【家屋と設備等の所有者が異なる場合の建物附帯設備等について】
平成16年4月1日以降に賃借人(テナント)が施工した事業用の内装、造作、建物附属設備等については、その資産の所有者である賃借人(テナント)等が償却資産として申告する必要があります。具体的には、次のようなものがあります。
- 内装:天井、床、内部・外部仕上げ、建具、間仕切り、その他工事
- 附帯設備:電気、ガス、給排水、衛生、空調、運搬、その他設備
【その他の申告対象資産】
- 福利厚生施設の構築物、器具・備品
- 建設仮勘定で経理されている資産、簿外資産及び償却済資産であっても、賦課期日(1月1日)現在において事業の用に供することができるもの
- 遊休又は未稼働の償却資産であっても、賦課期日(1月1日)現在において事業の用に供することができる状態にあるもの
- 設備を改良するために要した費用(資本的支出)
- 美術品等(国税上減価償却することが可能なもの)
(4)申告対象から除外される資産(少額資産の扱い含む)
【償却資産における少額資産となる資産について】※償却資産の申告が不要
- 自動車、原動機付自転車、小型フォークリフトなど自動車税、軽自動車税の課税対象となるもの
- 無形固定資産(ソフトウェア、商標権、営業権、特許権など)
- 繰延資産(創立費、開業費など)
- 使用可能期間が1年未満の資産
- 取得価額が10万円未満で税務会計上、一時に損金(必要な経費)に算入されたもの
- 取得価額が20万円未満で税務会計上、3年間で一括して均等償却するもの(いわゆる一括償却資産)
- 取得価額が20万円未満でファイナンス・リース取引に係るリース資産(平成20年4月1日以降締結)
(5)償却方法と取得価格による課税対象の一覧
固定資産税(償却資産)において課税の対象から除外する、いわゆる「少額資産」は、地方税法の規定(法341条4項、令49条)により、(1)取得価額10万円未満の資産のうち一時に損金算入したもの、(2)取得価額20万円未満の資産のうち一括償却資産の3年償却したもの及び(3)法人税法第64条の2第1項・所得税法第67条の2第1項に規定するリース資産で取得価額20万円未満のもののみをいいます。
このことから、(4)租税特別措置法を適用して損金算入した資産については、固定資産税(償却資産)の課税の対象となります。
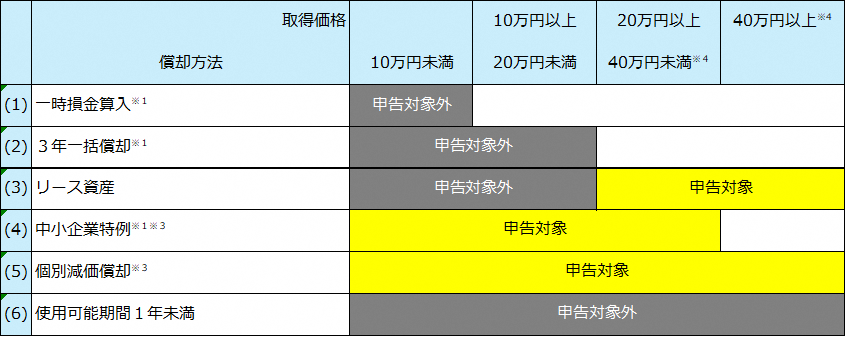
(1) 法人税法施行令第133条第1項、所得税法施行令第138条第1項
(2) 法人税法施行令第133条の2第1項、所得税法施行令第139条第1項
(3) 法人税法第64条の2第1項・所得税法第67条の2第1項に規定するリース資産
(4) 租税特別措置法第28条の2、第67条の5、旧租税特別措置法第67条の8ほか
(5) 個別に減価償却しているもの。取得価額が10万円未満の資産であっても、一時に損金算入せず個別に償却しているものは固定資産税の課税対象となる。(法人のみ。個人は取得した年の経費に全て算入される(※2参照))。
※1 上記(1)・(2)・(4)の償却方法について、令和4年1月1日以降に取得した資産のうち、貸付(主要な事業として行われるものを除く。)の用に供する資産は、当該償却方法の対象外。
※2 個人の場合は、平成10年4月1日以後開始の事業年度に取得した10万円未満の資産(令和4年4月1日以降に取得した貸付(主要な事業として行われるものを除く。)の用に供する資産を除く。)はすべて必要経費となるため、個別に減価償却することはない(所得税法施行令第138条第1項)。
※3 (4)中小企業者等の少額減価償却資産の取得価額の損金算入特例 青色申告法人である中小企業者等が、取得価額が40万円未※4である減価償却資産を事業の用に供した場合には、その取得価額に相当する金額を損金の額に算入することができる(取得価額の年間総額、従業員数、前3事業年度の平均所得等の条件あり)。
※4 令和8年(2026年)3月31日までに取得のものは30万円。
4.申告の手続き・提出先
郵送または電子申告(eLTAX(エルタックス))による提出にご協力ください。
1.申告期間・提出方法
申告期間
令和9年1月4日(月曜日)~令和9年2月1日(月曜日)
正当な理由が無く申告されない場合、地方税法第386条の規定により、10万円以下の過料を科せられることがあるほか、同法第368条の規定により、不足税額に加えて延滞料を徴収されることがありますので、期限までに必ず申告してください。なお、該当年度まで遡って課税を行う場合があります。
また、本町では、公平、公正な課税を期すため、地方税法第354条の2の規定による国税書類の閲覧を行っています。つきましては、対象資産の申告漏れ及び誤計上等のないようにお願いします。
書類で提出する場合
〒884-0101 宮崎県児湯郡木城町大字高城1227-1 木城町役場 税務課 賦課係
※ 郵送での返送を希望される場合は、必ず償却資産申告書・種類別明細書の控用と切手を貼った返信用封筒を同封してください。
※ 窓口に持参の場合は、午前8時30分から午後5時15分まで(土・日・祝日を除く)の間で受付を行います。
電子申告される場合
地方税ポータルシステム(eLTAX)により、所定の手続きにしたがって、申告データを送信していただく方法です。電子証明書等を取得されたうえで、eLTAXのホームページで利用の届けを行い、事前に利用開始の審査を受けていただく必要があります。
eLTAXのご利用開始・利用方法は、eLTAXヘルプデスクまでお問い合わせください。
●ヘルプデスク:0570-081459(午前9時~午後5時)※土日祝を除く
●ホームページ:eLTAX(エルタックス:地方税ポータルシステム)
2.申告書のダウンロードと様式について
基本的に一度申告をいただくと、次の年からは毎年12月上旬頃に償却資産申告書を一式送付しています。申告書・種類別明細書が不足している場合は、上記の申告書提出窓口にてお渡しいたします。
また、下記からダウンロードした用紙をご利用いただいても結構です。郵送も承りますのでご連絡ください。
償却資産(固定資産税)の申告 について (PDFファイル: 556.5KB)
償却資産申告書の記入例(別紙1) (PDFファイル: 556.5KB)
業種別の課税対象償却資産の例示(別紙2) (PDFファイル: 116.0KB)
償却資産申告書【PDF】 (PDFファイル: 129.3KB)
償却資産申告書【Excel】 (Excelファイル: 32.3KB)
償却資産種別明細書【PDF】 (PDFファイル: 177.0KB)
償却資産種別明細書【Excel】 (Excelファイル: 48.1KB)
(1)初めて申告される方
【該当資産がない方】
償却資産申告書を作成する(償却資産申告書「備考」欄に「該当資産なし」と記入してください。)
【該当資産がある方】
種類別明細書(増加資産・全資産用)を作成し(令和9年1月1日現在、木城町内に所有する全ての償却資産を記入)、その取得価額の合計を償却資産申告書に転記して作成してください。
(2)以前から申告をされている方(継続申告)
【前年中に資産異動がない方】
償却資産申告書の「備考」欄の「資産異動なし」と記入してください。
【前年中に資産異動がある方】
例年12月上旬頃に償却資産申告書一式を送付いたします。前年の申告内容をベースに、増減した資産を反映させて作成してください。
※資産の増減がない場合や、課税標準額の合計が180万円未満(免税点未満)の場合でも、事業を継続されている場合は申告をお願いします。また、廃業・解散・休業・移転・名称変更等の場合も、申告書の備考欄にその旨をご記入ください。
5.調査及び過年度分の遡及について
(1)調査について
償却資産の申告内容が適正かどうかを確認するために、地方税法第353条および第408条の規定に基づき、帳簿書類の提出を求めることや、事業所等への実地調査を行うことがありますので、その際はご協力をお願いいたします。
(2)過年度分の遡及について
申告もれが判明した場合、過年度分の賦課更正を行います(地方税法第17条の5第5項の規定により、最大5年度分)。追徴となった場合、通常の納期とは異なり、1回の納期限で納付していただきます。
償却資産(Q&A)
質問1.税率を教えてください。
(回答)木城町の税率は1.6/100です。
質問2.申告内容の確認について教えてください。
(回答)木城町では、申告書の受理後申告の内容を確認するために、電話でのお問い合わせや資料提供のご依頼などを行っています。 お忙しいところ誠に恐縮ですが、木城町職員による確認及び調査の際にはご協力くださいますようお願いします。
質問3.資産譲渡後(年の途中の売買等)の所有者(納税義務者)は誰になりますか?
(回答)固定資産税は、地方税法の規定により賦課期日(毎年1月1日)現在の所有者に対して課税されます。仮に1月2日以降に所有権の移転が行われても、その年度中の所有者(納税義務者)は変更されません。
質問4.申告書が木城町役場から送られてきましたが、申告対象資産を所有していなくても申告は必要ですか?
(回答) 資産の所有状況把握のために、申告書の備考欄に「該当資産なし」と記入の上申告していただきますようお願いいたします。
質問5.提出した申告内容に誤りがあった場合、どのように対処すればいいですか?
(回答) 償却資産申告書の余白部分に「修正」と記入し、修正年度と修正内容がわかるよう記載してご提出ください。なお、申告書の提出後、修正内容について確認させていただくことがありますので、あらかじめご了承ください。
質問6.免税点とは何ですか?また、免税点となる課税標準額はいくらですか?
(回答) 免税点とは課税標準額が一定の金額未満の場合に課税しないこととされている場合の、その一定の金額をいいます。 償却資産においては、課税標準額が180万円未満の場合には固定資産税を課税することができないとされています。なお、課税標準額は各資産の評価額が所在する市町村ごとに合算した額です。


更新日:2026年11月16日